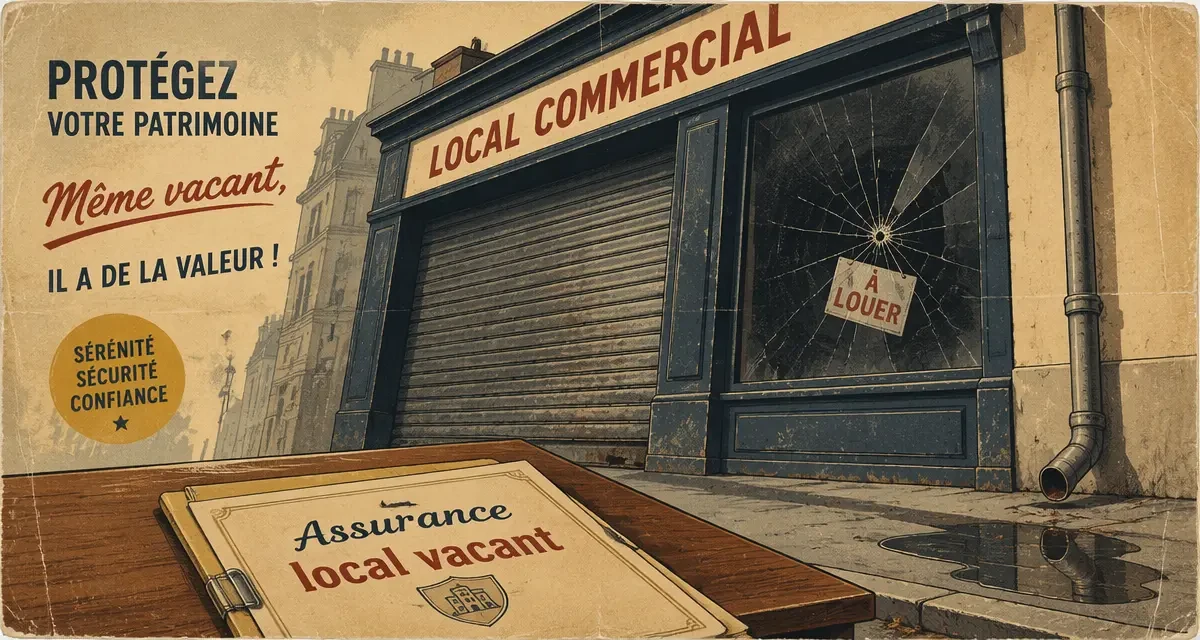
Un local commercial vide n’est pas un local sans risque. L’absence d’occupant peut même aggraver certains sinistres : fuite d’eau détectée trop tard, vitrine dégradée, intrusion, départ de feu dans un tableau électrique ou responsabilité du propriétaire si un tiers est blessé. Maintenir une assurance local vacant permet de protéger le bien pendant une période de transition, même lorsqu’aucune activité n’y est exercée.
Un local vacant reste exposé, même porte close
La vacance donne parfois une impression trompeuse de sécurité : pas de stock, pas de clients, pas de salariés, donc moins de risques. C’est vrai pour certains postes, comme la perte d’exploitation ou la responsabilité liée à l’accueil du public. Mais d’autres risques demeurent pleinement présents, voire deviennent plus sensibles lorsque personne ne surveille le local au quotidien.
Les sinistres les plus problématiques pendant une vacance
Dans un local commercial inoccupé, un dégât des eaux peut se propager plusieurs jours avant d’être constaté. Une vitrine fissurée peut attirer des intrusions. Un rideau métallique bloqué, une serrure forcée ou une installation électrique vieillissante peuvent aussi générer des frais importants. Si le local se situe en pied d’immeuble, le sinistre peut en plus toucher les parties communes ou les lots voisins.
La question ne se limite donc pas à la présence de mobilier ou de marchandises. Il faut surtout identifier qui assumera les conséquences financières si le bien cause un dommage à autrui ou subit un événement important avant sa relocation, sa vente ou sa réouverture. C’est ce risque de période intermédiaire qui justifie une vraie vérification du contrat.
Le risque d’inoccupation doit être déclaré
L’assureur doit connaître la situation réelle du local. Beaucoup de contrats multirisques prévoient des conditions particulières en cas d’inoccupation prolongée. Selon les assureurs, des seuils peuvent exister, par exemple après plusieurs semaines ou plusieurs mois sans activité. Si la vacance n’est pas déclarée, l’indemnisation peut être discutée en cas de sinistre.
Il ne faut donc pas laisser courir l’ancien contrat sans vérifier ses clauses. Un local vide après le départ d’un locataire, un fonds de commerce fermé, un bureau en attente de travaux ou un atelier entre deux exploitants n’ont pas exactement le même profil de risque. La déclaration permet d’éviter un décalage entre la situation assurée et la situation réelle.
Assurance obligatoire ou simple précaution utile ?
En France, l’obligation d’assurer un local commercial dépend du statut du propriétaire, de la configuration du bien et des engagements contractuels. La réponse varie selon qu’il s’agit d’un local en copropriété, d’un bâtiment indépendant ou d’un local encore soumis à certaines clauses d’un bail commercial.
Propriétaire, copropriété et responsabilité civile
Si le local se trouve dans une copropriété, l’assurance de responsabilité civile du propriétaire est généralement incontournable, car un dommage parti du lot peut atteindre les voisins ou les parties communes. Même lorsque le local est vide, le propriétaire peut être recherché si une canalisation privative fuit, si un élément de façade se détache ou si une installation du local provoque un dommage.
Pour un bâtiment indépendant, la logique est proche : aucune activité n’est exercée, mais la responsabilité du propriétaire demeure. Un passant blessé par une enseigne mal fixée, un incendie qui se propage à un bâtiment voisin ou un dégât causé par un défaut d’entretien peuvent entraîner des réclamations coûteuses. La vacance ne supprime donc pas le besoin d’une couverture de base.
Ce que le bail commercial change après le départ du locataire
Pendant la durée d’un bail commercial, le locataire est souvent tenu d’assurer son activité, ses aménagements, sa responsabilité et parfois les risques locatifs. Mais lorsque le bail prend fin, cette couverture cesse ou ne protège plus le propriétaire. C’est précisément à ce moment qu’un trou d’assurance peut apparaître.
Avant de récupérer les clés, il est prudent de vérifier la date de fin du contrat du locataire, l’état des lieux de sortie et les garanties maintenues par le propriétaire. Si des travaux sont prévus avant une nouvelle location, il peut aussi être nécessaire d’adapter temporairement la couverture, car un chantier modifie encore le niveau de risque.
Les garanties à conserver en priorité
Un local vacant n’a pas forcément besoin du même contrat qu’un commerce en activité. L’objectif est de garder les protections structurantes, tout en supprimant ou en ajustant les garanties devenues inutiles. Une multirisque professionnelle peut souvent être adaptée, à condition de demander une lecture précise des garanties et des exclusions.
Le socle à ne pas négliger
Les garanties les plus importantes concernent généralement l’incendie, l’explosion, le dégât des eaux, les événements climatiques, le vandalisme, le vol avec effraction lorsque le contenu existe encore, ainsi que la responsabilité civile propriétaire d’immeuble. Pour une boutique en rez-de-chaussée, le bris de glace peut aussi rester pertinent si la vitrine représente une valeur élevée ou si sa casse crée un risque pour la voie publique.
La perte d’exploitation, en revanche, n’a pas toujours d’intérêt si aucune activité ne génère de chiffre d’affaires. Elle peut être suspendue ou retirée, sauf cas particulier : fermeture temporaire avant reprise, local exploité par une société qui conserve des charges fixes, ou interruption courte entre deux phases d’activité. Le contrat doit suivre l’usage réel du local, pas son ancien mode d’exploitation.
Les volumes invisibles du bâtiment
Un local vide se réduit dans son usage visible, mais il conserve des volumes techniques où le risque continue d’exister. Réserves, faux plafonds, gaines, caves, arrière-boutiques, coffrets électriques, arrivées d’eau et conduits d’aération restent actifs ou vulnérables, même lorsque la surface de vente est nue. Lors d’une visite de prévention, il faut donc regarder au-delà de la pièce principale : fermer les vannes inutiles, maintenir une ventilation minimale, éviter l’humidité stagnante, contrôler les accès secondaires et repérer les zones que personne ne voit depuis la vitrine. Cette lecture complète du local aide à éviter les sinistres lents, ceux qui coûtent cher justement parce qu’ils ne se manifestent pas tout de suite.
Adapter le contrat sans payer pour des garanties inutiles
Maintenir une assurance ne signifie pas conserver le contrat à l’identique. La bonne approche consiste à informer l’assureur, expliquer la durée probable de vacance et demander une formule adaptée à la situation réelle du local. Cette étape permet de garder une protection utile sans payer pour des garanties liées à une activité qui n’existe plus.
Les informations à transmettre à l’assureur
Pour obtenir une proposition cohérente, il faut indiquer la surface, l’adresse du risque, la nature du local, son état d’occupation, la présence éventuelle de mobilier ou de matériel, les protections existantes et la durée estimée de vacance. Si le local est en centre-ville, en galerie, en zone artisanale ou dans un immeuble mixte, cela peut aussi influencer l’analyse du risque.
Il est également utile de préciser si des travaux sont prévus, si les fluides sont coupés, si le chauffage est maintenu hors gel, si une alarme fonctionne et si des visites régulières sont organisées. Ces éléments peuvent rassurer l’assureur et éviter des exclusions mal comprises. Ils permettent aussi de formaliser des mesures de prévention simples, mais déterminantes en cas de sinistre.
Les clauses à lire avant de signer
Avant de valider une assurance local vacant, il faut regarder les franchises, les plafonds d’indemnisation, les exclusions liées au défaut d’entretien, les conditions de protection contre le vol et les règles applicables en cas d’inoccupation prolongée. Certains contrats exigent des mesures minimales : fermeture renforcée, coupure de l’eau, relevé régulier du courrier, surveillance périodique ou maintien d’un système d’alarme.
Une garantie peut paraître large en première lecture, mais devenir limitée si les conditions de prévention ne sont pas respectées. Le bon réflexe consiste à demander une confirmation écrite lorsque la situation est particulière : local vide depuis plusieurs mois, vitrine exposée, accès par cour intérieure, travaux à venir ou ancien commerce avec installations spécifiques. Cette trace écrite limite les ambiguïtés au moment où l’indemnisation est demandée.
La bonne décision selon la durée de vacance
Si le local reste vide quelques jours entre deux occupants, une simple mise à jour du contrat existant peut suffire. Pour une vacance de plusieurs semaines, il devient nécessaire de vérifier les clauses d’inoccupation et les garanties réellement actives. Pour plusieurs mois, une couverture dédiée ou une adaptation formalisée est fortement recommandée.
Résilier toute assurance pour économiser une cotisation est rarement une bonne décision. Le gain immédiat peut être faible au regard du coût d’un incendie, d’une infiltration ou d’un recours d’un voisin. La solution la plus équilibrée consiste à maintenir un socle solide, retirer les garanties liées à l’exploitation lorsqu’elles ne servent plus et comparer plusieurs offres pour ajuster le prix.
Un local commercial vacant est souvent une étape : attente d’un nouveau locataire, vente, rénovation, changement d’activité. Pendant cette période, l’assurance sert de filet de sécurité. Elle protège le patrimoine du propriétaire et évite qu’une vacance temporaire se transforme en charge durable.