Louer un bureau engage plus qu’un loyer et quelques charges. Dès l’entrée dans les lieux, le professionnel doit pouvoir prouver qu’il est couvert contre les sinistres qui peuvent toucher le local, ses aménagements et parfois son activité. Une assurance bureau loué sert à protéger le bailleur, le locataire, les voisins, mais aussi la continuité de l’entreprise en cas d’incendie, de dégât des eaux ou d’impossibilité d’exploiter les locaux.
Ce que le bail impose vraiment au locataire professionnel
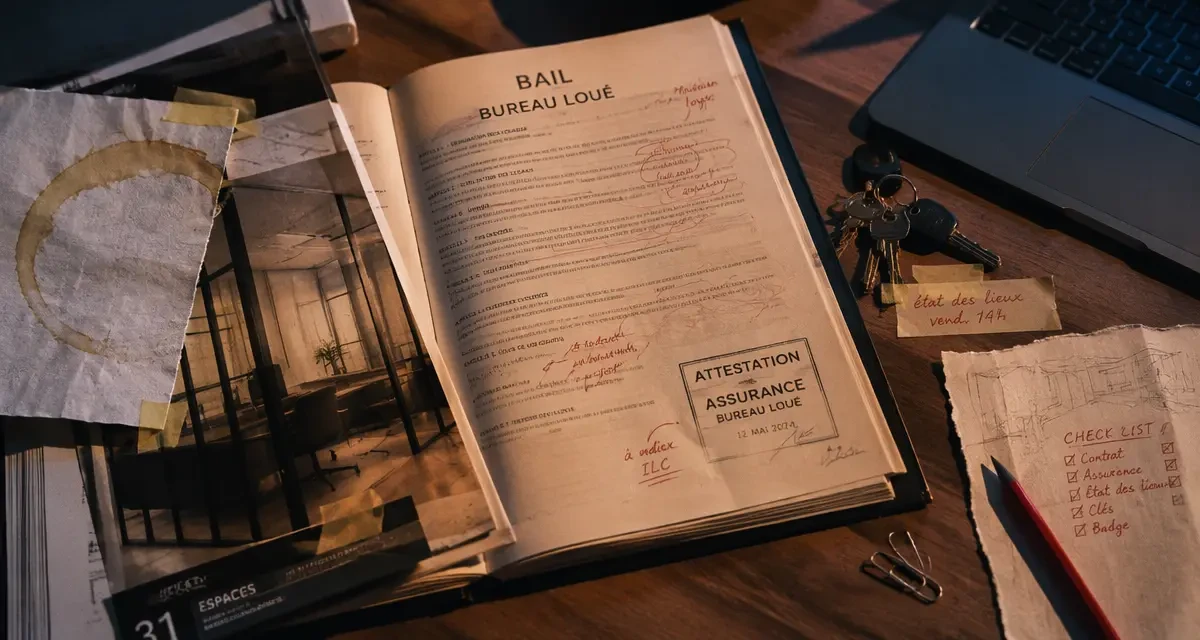
Pour un bureau loué, l’assurance n’est pas seulement une précaution : elle est très souvent exigée dans le bail professionnel ou commercial. Le contrat peut demander une attestation à la signature, puis à chaque renouvellement annuel. Sans ce document, le bailleur peut considérer que le locataire ne respecte pas ses obligations contractuelles.
Les risques locatifs à couvrir en priorité
Le socle minimal concerne les dommages causés au local occupé, notamment l’incendie, l’explosion et le dégât des eaux. Si une fuite part de vos bureaux et endommage le plafond du voisin ou les parties communes, l’assureur peut prendre en charge les conséquences selon les garanties souscrites. C’est la base de l’assurance des locaux professionnels loués.
Ne pas confondre assurance du local et responsabilité civile professionnelle
La responsabilité civile professionnelle couvre plutôt les dommages causés à un client, un fournisseur ou un tiers dans le cadre de votre prestation. Elle ne remplace pas une assurance multirisque pour le bureau. Un consultant peut être bien assuré pour ses conseils, tout en étant insuffisamment protégé si son ordinateur, son mobilier ou les cloisons du local sont détruits par un sinistre.
Les garanties utiles dans une assurance bureau loué
Une formule basique peut suffire pour un petit bureau peu équipé, mais elle devient vite limitée dès que l’entreprise reçoit du public, stocke du matériel ou dépend fortement de ses locaux. La méthode la plus fiable consiste à partir des risques concrets du lieu, puis à ajuster les garanties.
| Garantie | Utilité pour un bureau loué |
|---|---|
| Incendie, explosion | Protège le local, les aménagements et le contenu selon le contrat. |
| Dégât des eaux | Couvre les fuites, infiltrations et dommages aux biens professionnels. |
| Vol et vandalisme | À prévoir si le bureau contient ordinateurs, écrans, dossiers ou matériel coûteux. |
| Bris de glace | Utile pour les bureaux en rez-de-chaussée, vitrines, cloisons vitrées ou portes d’entrée. |
| Dommages électriques | Protège certains équipements en cas de surtension ou d’incident électrique. |
| Perte d’exploitation | Aide à compenser une baisse d’activité après un sinistre garanti. |
Un bureau dépend souvent de quelques points sensibles : prises électriques, baie informatique, arrivée d’eau, chauffage, accès, ascenseur, réseau internet. Un sinistre mineur sur l’un de ces éléments peut bloquer l’ensemble de l’activité. Avant de choisir une formule, il est donc utile de repérer ces lignes vitales du local : les câbles, les équipements sensibles, l’accès indispensable ou la zone qui rendrait le travail impossible si elle devenait inutilisable. Cette lecture du bureau aide à dimensionner la garantie perte d’exploitation et à ne pas limiter l’assurance aux murs visibles.
Qui assure quoi entre le propriétaire et le locataire ?
Dans un immeuble de bureaux, plusieurs assurances peuvent coexister : celle du propriétaire, celle de la copropriété, celle du locataire et parfois celle d’autres occupants. Le piège consiste à croire que l’assurance du bailleur protège automatiquement l’activité du professionnel locataire.
Le rôle de l’assurance du propriétaire
Le propriétaire peut assurer les murs, notamment avec une assurance propriétaire non occupant lorsque le local est loué. Cette couverture ne protège généralement pas vos biens professionnels, vos aménagements spécifiques, vos pertes financières ni votre responsabilité en tant qu’occupant. Elle ne dispense donc pas le locataire de souscrire sa propre assurance.
Les aménagements peuvent changer le niveau de risque
Open space, cloisons, faux plafond, cuisine partagée, salle de réunion équipée, serveur informatique : ces éléments doivent être déclarés avec précision. Si vous avez financé des travaux ou installé du matériel fixe, vérifiez s’ils sont considérés comme du contenu professionnel, des embellissements ou des agencements. La différence compte au moment de l’indemnisation.
Comment choisir le bon niveau de couverture
Le prix d’une assurance bureau loué dépend surtout de la surface, de l’activité exercée, de la valeur des biens, de la localisation, du niveau de sécurité et des garanties choisies. Deux bureaux de même superficie peuvent coûter différemment à assurer si l’un reçoit du public et l’autre sert uniquement à du travail administratif.
Évaluer la valeur réelle à protéger
Listez le mobilier, l’informatique, les stocks éventuels, les archives, les équipements audiovisuels et les aménagements. Beaucoup d’entreprises sous-estiment ce montant parce que les achats ont été faits progressivement. Pourtant, après un sinistre, il faut souvent remplacer rapidement plusieurs postes de dépense à la fois. La valeur des biens doit donc refléter le coût réel d’un redémarrage, pas seulement le souvenir des premiers achats.
Regarder les franchises et les exclusions
Une prime basse peut cacher une franchise élevée ou des exclusions gênantes. Vérifiez notamment les conditions liées au vol, aux locaux inoccupés, aux dégâts des eaux répétés, aux installations électriques anciennes ou aux mesures de protection exigées. Un contrat adapté reste efficace dans un scénario réaliste ; il ne se résume pas au tarif le plus faible.
Les bons réflexes avant de signer ou de comparer un devis
Avant de souscrire, relisez le bail pour identifier les garanties imposées, le montant d’assurance demandé et les obligations d’attestation. Transmettez ensuite à l’assureur une description fidèle du bureau : surface, étage, usage, nombre d’occupants, matériel présent, accès au public, protections contre le vol et éventuels travaux réalisés.
Demandez une attestation claire mentionnant l’adresse du local loué et les garanties exigées par le bail. Ce document doit pouvoir être transmis au propriétaire sans ambiguïté, notamment si le bail précise certains risques à couvrir ou un niveau minimal d’assurance.
Comparez aussi les plafonds d’indemnisation, surtout pour le contenu professionnel et la perte d’exploitation. Deux contrats proches en prix peuvent prévoir des montants très différents pour remplacer le matériel, remettre les locaux en état ou compenser une interruption d’activité après un sinistre garanti.
Vérifiez enfin les délais de carence et les conditions de déclenchement des garanties. Le contrat doit aussi être mis à jour après un déménagement, une extension de surface ou l’achat de matériel important. Une assurance utile suit l’évolution réelle du bureau, au lieu de rester figée au jour de la signature.
Pour un professionnel locataire, l’objectif n’est pas d’accumuler des options, mais d’obtenir une couverture cohérente avec le bureau réellement occupé. Une bonne assurance protège le local, sécurise la relation avec le bailleur et permet à l’activité de repartir plus vite après un sinistre.