Dans une boulangerie-pâtisserie, un sinistre ne touche jamais seulement les murs. Un four professionnel à l’arrêt, une chambre froide en panne ou un départ de feu dans le fournil peuvent bloquer la production, décaler les commandes et faire perdre du chiffre d’affaires dès le premier service. L’assurance boulangerie sert à protéger ce trio sensible : le local, le matériel et l’activité.
Les risques propres au fournil à assurer en priorité
Une boulangerie n’a pas le même profil de risque qu’un commerce classique. Le local reçoit du public, mais l’essentiel de la valeur se concentre souvent à l’arrière : fournil, laboratoire, pétrin, diviseuse, façonneuse, laminoir, surgélateur, chambres froides, vitrines réfrigérées et stocks de matières premières. Un contrat efficace doit donc couvrir à la fois la partie vente et la zone de production.
Le bris de machine du fournil
Le bris de machine est une garantie centrale pour un artisan boulanger-pâtissier. Elle peut intervenir lorsqu’un équipement professionnel subit une casse soudaine et accidentelle : moteur de pétrin endommagé, panne grave de laminoir, problème électrique sur une diviseuse, dysfonctionnement d’un four programmable. Sans cette garantie, la réparation ou le remplacement peut rester à la charge de l’entreprise, avec un effet immédiat sur la trésorerie.
Il faut cependant vérifier les limites du contrat. Certains assureurs distinguent la panne, l’usure normale, le défaut d’entretien et l’accident matériel. Un matériel ancien, mal entretenu ou non révisé peut être moins bien indemnisé. Avant de signer, mieux vaut lister les machines utiles à la production, leur valeur, leur âge et leur rôle exact dans l’organisation du travail.
Les dégâts des eaux et les dommages électriques
Les dégâts des eaux ne concernent pas seulement les plafonds ou les murs. Dans un fournil, une fuite peut toucher les farines, les emballages, les moteurs, les tableaux électriques ou les revêtements du laboratoire. Les dommages électriques, eux, peuvent affecter les équipements de cuisson, de froid ou de ventilation. Ces sinistres doivent être envisagés avec leurs conséquences indirectes : nettoyage, remise aux normes, remplacement de denrées et interruption de production.
Incendie et four professionnel : un point de vigilance majeur
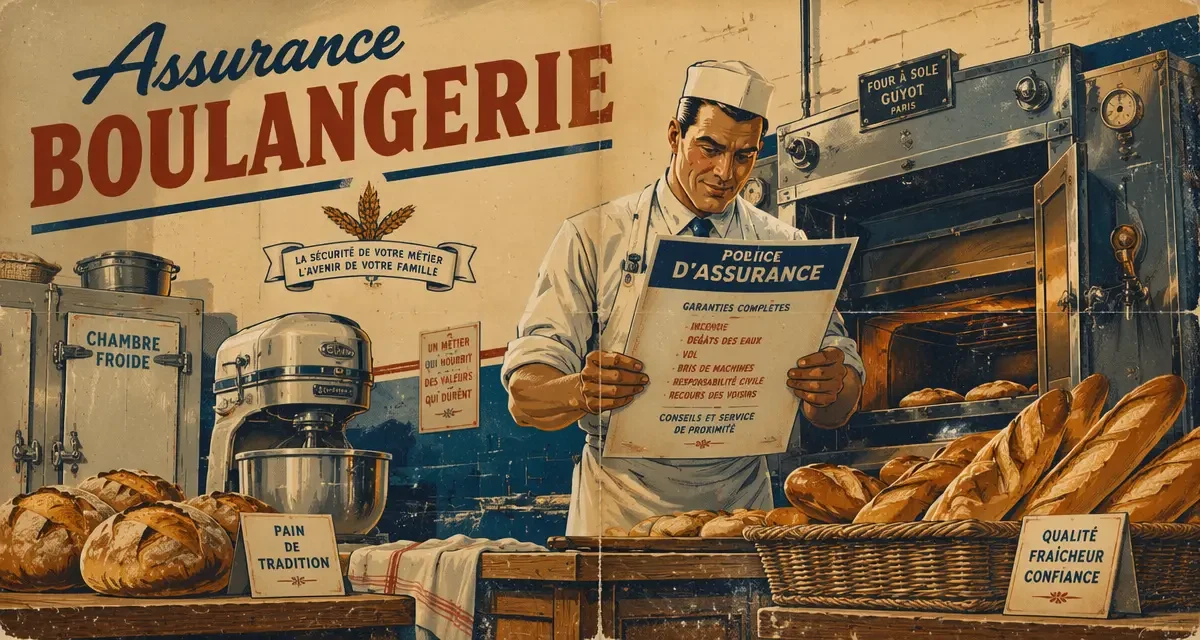
Le four professionnel porte l’activité, mais il concentre aussi une partie du risque incendie. La chaleur, les installations électriques, les conduits, les matières combustibles et les cadences de production créent un environnement exigeant. L’assurance doit couvrir les dommages causés au bâtiment, au matériel, aux stocks et, si nécessaire, aux locaux voisins.
Ce que l’assureur regarde de près
Lors de la souscription, l’assureur peut demander des précisions sur le type de four, son énergie, son âge, son installation, la ventilation, l’entretien des conduits et les dispositifs de sécurité. Un four électrique, à gaz ou à bois n’expose pas l’activité de la même manière. Les justificatifs d’entretien, les factures d’installation et les rapports de maintenance peuvent devenir précieux en cas de sinistre.
Une erreur fréquente consiste à déclarer uniquement la surface de vente, en oubliant de détailler la puissance productive du fournil. Or un petit point de vente peut abriter un matériel coûteux, utilisé tôt le matin et parfois plusieurs fournées par jour. Plus la déclaration est précise, moins le risque de mauvaise surprise est élevé au moment de l’indemnisation.
Stocks, fumées et remise en état
Après un incendie, les flammes ne sont pas les seuls dommages. La fumée, la suie, l’eau utilisée pour l’extinction et les coupures d’électricité peuvent rendre invendables des produits finis ou des matières premières. La remise en état peut aussi imposer une décontamination, un nettoyage spécialisé, voire des travaux sur les installations électriques et les revêtements. Le contrat doit donc prévoir une indemnisation suffisamment large pour couvrir le matériel visible, mais aussi les frais périphériques.
Perte d’exploitation : protéger le chiffre d’affaires quand la boutique ferme
La perte d’exploitation est souvent la garantie qui fait la différence entre un incident difficile et une crise durable. Elle vise à compenser la baisse de marge brute lorsque l’activité est réduite ou interrompue à la suite d’un sinistre garanti. Pour une boulangerie-pâtisserie, l’enjeu est simple : les charges continuent alors que les ventes diminuent.
Pourquoi elle compte autant en boulangerie
Un four inutilisable, une chambre froide hors service ou un local inaccessible peuvent empêcher de produire pains, viennoiseries, pâtisseries et commandes traiteur. Pendant ce temps, il faut souvent payer les salaires, le loyer, les échéances de crédit, les abonnements, parfois même une solution temporaire de production. La garantie perte d’exploitation peut aider à absorber cette période, à condition que la durée d’indemnisation soit cohérente avec le temps réel de réparation ou de relogement.
Il ne faut pas se limiter à une estimation optimiste. Un remplacement de four professionnel peut demander un diagnostic, une commande, une livraison, une installation et des tests. Si des travaux sur le local sont nécessaires, les délais peuvent encore s’allonger. Une durée d’indemnisation trop courte fragilise l’entreprise au moment le plus tendu.
Le bon niveau se calcule avec l’activité réelle
Pour calibrer la garantie, l’assureur s’appuie généralement sur le chiffre d’affaires, la marge, la saisonnalité et la structure des charges. Une pâtisserie très dépendante des fêtes, des commandes du week-end ou d’une clientèle de bureaux n’a pas le même besoin qu’un fournil de quartier à production régulière. Les pics d’activité doivent être expliqués, car un sinistre au mauvais moment peut coûter beaucoup plus cher qu’une simple moyenne mensuelle ne le laisse penser.
Valeur du matériel, stock et aménagements : éviter la sous-assurance
Une assurance boulangerie trop basse paraît économique au départ, mais elle peut devenir insuffisante au moment du sinistre. Le capital assuré doit refléter la valeur du matériel, des aménagements et des stocks, y compris les éléments parfois oubliés : vitrines, mobilier de vente, caisse, enseigne, balances, plaques, moules, ustensiles professionnels, système de ventilation, climatisation, équipements informatiques et installations spécifiques du laboratoire.
Un contrat standard fonctionne un peu comme un moule : il donne une forme de départ, mais il ne garantit pas que la préparation correspondra à votre recette. Deux boulangeries de même surface peuvent avoir des besoins très différents selon la disposition du fournil, le choix entre fabrication artisanale et cuisson terminale, la place du froid, le volume de pâtisserie ou l’existence d’un espace snacking. Pour éviter un contrat trop étroit, il faut décrire le parcours réel de production, depuis la réception des matières premières jusqu’à la mise en vitrine. Cette lecture par flux révèle souvent des points sensibles que la simple surface du local ne montre pas.
| Élément à déclarer | Pourquoi c’est important |
|---|---|
| Four, pétrin, laminoir, chambres froides | Ce sont les équipements qui conditionnent la reprise rapide de la production. |
| Stocks de farines, beurre, chocolat, produits finis | Ils peuvent être détruits, contaminés ou rendus invendables après un sinistre. |
| Aménagements du laboratoire et de la boutique | Ils représentent un coût de remise en état souvent supérieur aux simples réparations visibles. |
| Chiffre d’affaires et saisonnalité | Ils servent à dimensionner correctement la perte d’exploitation. |
Comparer les contrats d’assurance boulangerie sans se limiter au prix
Le tarif dépend de nombreux critères : surface, emplacement, valeur du matériel, type de cuisson, antécédents de sinistres, niveau de franchise, garanties choisies et durée de perte d’exploitation. Dans une rue commerçante dense, un centre-ville ou une zone avec logements au-dessus du local, l’environnement peut aussi peser sur l’analyse du risque. Il est donc préférable de comparer des offres à garanties équivalentes, plutôt que de retenir uniquement la cotisation la plus basse.
Les clauses à lire avant de signer
Avant d’accepter un devis, il faut regarder les exclusions, les plafonds, les franchises et les obligations de prévention. Certaines garanties imposent un entretien régulier, une conformité électrique, des dispositifs de protection ou une déclaration précise des activités annexes, comme la sandwicherie, le salon de thé, la livraison ou la vente sur marchés. Une activité non déclarée peut compliquer l’indemnisation.
- Vérifier que le bris de machine couvre bien le matériel clé du fournil.
- Contrôler les plafonds pour l’incendie, les dommages électriques et les stocks.
- Adapter la perte d’exploitation à la durée réaliste de reprise.
- Déclarer les activités complémentaires : pâtisserie, traiteur, snacking, livraison.
- Conserver les factures, contrats d’entretien et justificatifs de maintenance.
Préparer une demande de devis utile
Pour obtenir une proposition pertinente, rassemblez les informations utiles avant de contacter un assureur ou un courtier : bail commercial, surface du local, description du fournil, liste du matériel, valeur approximative des stocks, chiffre d’affaires, effectif, horaires d’activité et mesures de sécurité existantes. Plus le dossier est précis, plus la comparaison des offres devient fiable.
Une bonne assurance boulangerie-pâtisserie ne se résume pas à cocher une case multirisque professionnelle. Elle doit suivre la réalité du métier : produire tôt, vendre vite, conserver au froid, cuire en continu et redémarrer rapidement après un incident. C’est cette cohérence entre le fournil, le matériel et la perte d’exploitation qui protège réellement l’entreprise.