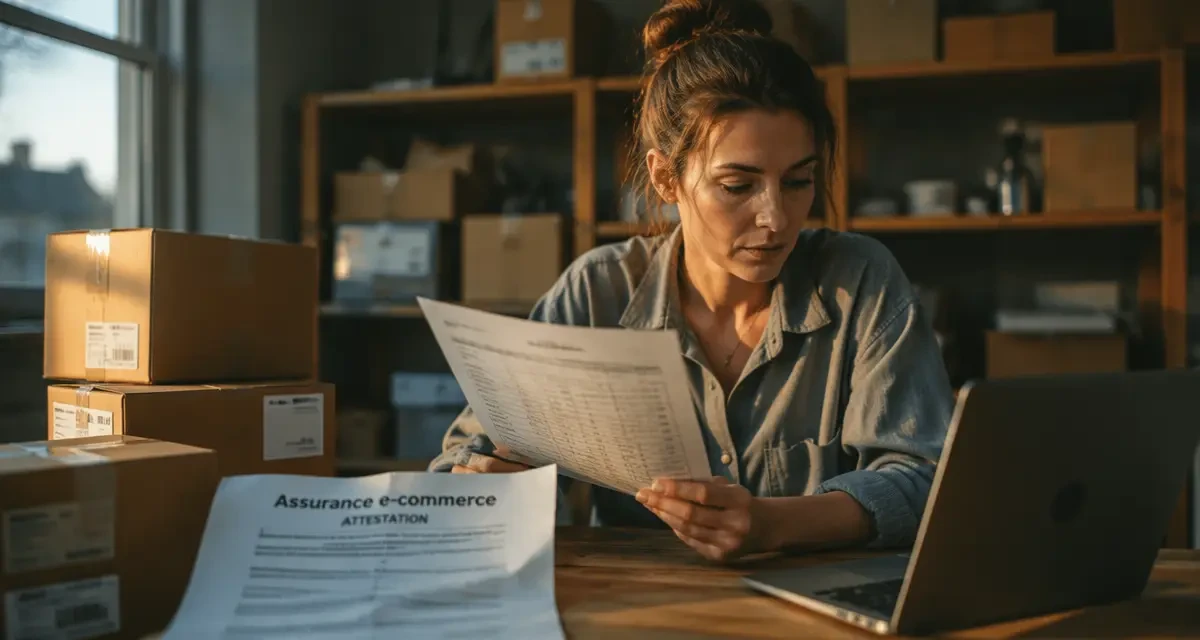
Vendre en ligne ne supprime pas les risques professionnels : produit défectueux, stock endommagé, colis perdu, local de préparation inondé, données clients compromises. Une activité e-commerce semble parfois immatérielle, mais elle repose sur des marchandises, des outils, des prestataires et parfois un espace de stockage bien réel. Le bon contrat dépend donc de votre modèle : pure player, commerce de détail avec site marchand, atelier avec expéditions ou boutique omnicanale.
Ce qui est réellement obligatoire pour un e-commerçant
L’assurance obligatoire e-commerce dépend avant tout de votre activité. En France, une boutique en ligne classique n’a pas toujours l’obligation légale de souscrire une assurance professionnelle. En revanche, certaines professions réglementées, certains produits sensibles ou certaines obligations contractuelles peuvent imposer des garanties spécifiques.
Il faut aussi distinguer l’obligation légale de la nécessité économique. Même lorsqu’elle n’est pas imposée par la loi, une assurance peut devenir nécessaire si vous avez un bail commercial, un local de préparation, un stock important, des salariés, des fournisseurs exigeants ou une place de marché qui demande une preuve d’assurance.
Le cas du local professionnel
Si vous louez un local pour stocker, préparer ou expédier vos commandes, le bailleur peut exiger une attestation d’assurance couvrant notamment l’incendie, le dégât des eaux et les dommages causés au bâtiment. C’est fréquent pour un commerce, un atelier ou un espace logistique, même lorsque la vente se fait principalement sur Internet.
La RC pro e-commerce : la garantie à ne pas négliger
L’assurance RC pro e-commerce, ou assurance responsabilité civile professionnelle e-commerce, couvre les conséquences financières des dommages causés à des tiers dans le cadre de votre activité. Elle intervient par exemple si un produit vendu provoque un dommage matériel, corporel ou immatériel à un client.
Elle peut aussi couvrir certaines erreurs professionnelles : mauvaise information produit, défaut de conseil, oubli dans une commande, préjudice causé à un partenaire ou à un fournisseur. Pour une boutique qui vend des cosmétiques, des accessoires électriques, des objets pour enfants, des compléments alimentaires ou des articles techniques, cette garantie demande une attention particulière.
Responsabilité civile exploitation et après livraison
Deux volets sont à vérifier dans le contrat. La responsabilité civile exploitation couvre les dommages causés pendant l’activité quotidienne : client qui se blesse lors d’un retrait sur place, livreur touché par une chute de colis, dégât causé dans un local partagé. La responsabilité civile après livraison concerne les dommages liés aux produits une fois vendus et expédiés.
Un bon contrat doit préciser les plafonds d’indemnisation, les exclusions, les franchises, les zones géographiques couvertes et les familles de produits acceptées. Vendre en France, en Europe ou à l’international ne présente pas le même niveau d’exposition.
Stock et local de préparation : le risque matériel principal
Le stock est souvent l’actif le plus vulnérable d’un e-commerçant. Un dégât des eaux, un incendie, un vol ou une panne électrique peut bloquer les ventes en quelques heures. La multirisque professionnelle permet généralement de couvrir les marchandises, le mobilier, le matériel informatique, les rayonnages, les emballages et parfois les aménagements du local.
Le local de préparation doit être déclaré avec précision : surface, usage, valeur moyenne et valeur maximale du stock, présence d’outillage, conditions de sécurité, période de forte activité. Une boutique qui triple son stock avant les fêtes ou pendant des opérations promotionnelles doit vérifier que le contrat prévoit un capital suffisant.
Un local bien organisé facilite aussi la gestion d’un sinistre. Séparer les retours clients des produits neufs, isoler les emballages inflammables, photographier les rayonnages, tenir un inventaire régulier et matérialiser une zone d’expédition réduit les litiges au moment d’un dommage. Cette organisation rend le risque plus lisible pour l’assureur et peut accélérer l’indemnisation.
Commerce de détail et e-commerce : attention au double usage
L’assurance commerce de détail et e-commerce doit couvrir les deux réalités si vous avez une boutique physique et un site marchand. Un contrat pensé uniquement pour le magasin peut mal intégrer la vente à distance, les expéditions, les retours, le stockage supplémentaire ou la responsabilité après livraison.
Les garanties complémentaires qui font la différence
Au-delà de la RC pro et de la multirisque des locaux, plusieurs garanties peuvent sécuriser l’activité quotidienne. Elles ne sont pas toutes nécessaires pour chaque boutique, mais elles doivent être étudiées selon votre chiffre d’affaires, vos produits et votre dépendance aux outils numériques.
| Garantie | Utilité pour une boutique en ligne |
|---|---|
| Perte d’exploitation | Compense une baisse d’activité après un sinistre couvert, par exemple un incendie dans le local de stockage. |
| Cyber-risques | Aide en cas de piratage, rançongiciel, atteinte aux données clients ou interruption du site. |
| Marchandises transportées | Couvre certains dommages ou pertes pendant l’acheminement, selon les conditions du contrat et du transporteur. |
| Protection juridique | Accompagne en cas de litige avec un client, un fournisseur, un bailleur ou un prestataire. |
| Bris de matériel | Protège les équipements indispensables : ordinateurs, imprimantes d’étiquettes, terminaux, balances, machines d’emballage. |
La garantie cyber-risques mérite une vigilance particulière si votre chiffre d’affaires dépend fortement de votre site, de votre back-office, d’un outil de paiement ou d’une plateforme marketplace. Une indisponibilité de quelques jours peut entraîner des pertes de commandes, des remboursements et une atteinte à la réputation.
Comparer les contrats sans se limiter au prix
Le tarif d’une assurance e-commerce varie selon l’activité, les produits vendus, le chiffre d’affaires, la valeur du stock, le local utilisé, les garanties choisies et les franchises. Comparer uniquement la prime annuelle peut conduire à choisir un contrat trop étroit, notamment si les exclusions concernent précisément vos produits ou vos canaux de vente.
Avant de demander un devis, préparez les informations essentielles : nature des produits, pays de vente, chiffre d’affaires, valeur du stock, adresse et usage du local, nombre de salariés, transporteurs utilisés, historique de sinistres et périodes de pics d’activité. Plus votre dossier est clair, plus la proposition sera adaptée.
- Vérifiez que la vente en ligne est bien mentionnée dans l’activité assurée.
- Contrôlez les plafonds de RC pro et de stock assuré.
- Lisez les exclusions liées aux produits, aux pays de livraison et aux marketplaces.
- Comparez les franchises, pas seulement le montant de la cotisation.
- Demandez si la perte d’exploitation et le cyber sont inclus ou optionnels.
Une boutique en ligne solide n’a pas forcément besoin du contrat le plus lourd, mais d’un contrat cohérent avec ses risques réels. Pour un e-commerçant, la bonne assurance protège à la fois la responsabilité, les marchandises, le local de préparation et la continuité des ventes.