Un cabinet médical, un local paramédical ou un petit centre de soins ne s’assure pas comme un bureau classique. Le risque ne se limite pas aux murs : il touche aussi les équipements, les dossiers patients, l’accueil du public, l’hygiène, l’arrêt d’activité et parfois la responsabilité du praticien. Choisir une assurance pour les professionnels de santé revient donc à protéger à la fois le lieu, l’exercice et la continuité des soins.
Identifier ce qui doit vraiment être couvert dans un local de santé
Le local n’est qu’une partie du risque
Pour un médecin, un kinésithérapeute, un dentiste, un ostéopathe, une infirmière libérale ou un psychologue, le local professionnel sert rarement de simple adresse administrative. Il accueille des patients, abrite du matériel parfois coûteux, stocke des consommables et peut contenir des données sensibles. Une assurance limitée à l’incendie ou au vol laisse donc des zones fragiles.
La première étape consiste à distinguer trois niveaux : les dommages au local, les dommages aux biens professionnels et les conséquences de l’interruption d’activité. Un dégât des eaux qui rend une salle de consultation inutilisable peut paraître banal, mais il peut entraîner l’annulation de rendez-vous, le déplacement temporaire de l’activité et une perte de chiffre d’affaires pendant plusieurs jours.
Une protection à penser autour des dépendances du cabinet
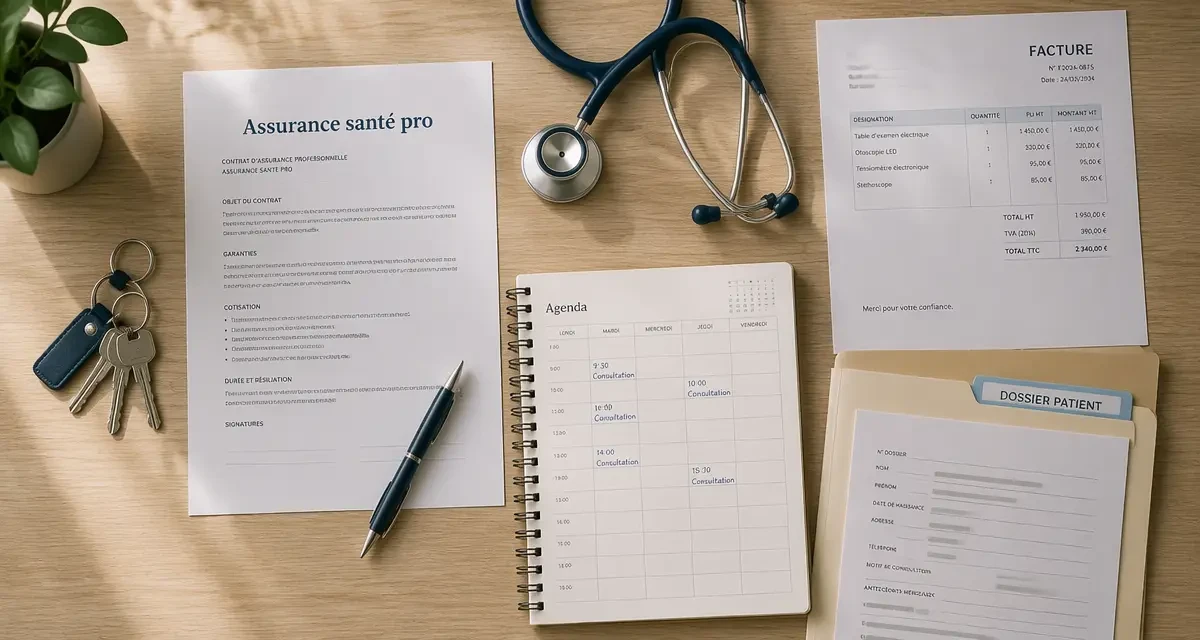
Un cabinet repose sur plusieurs éléments liés entre eux : le bail professionnel, l’agenda de rendez-vous, la salle d’attente, le matériel de soin, l’accès aux dossiers, la stérilisation éventuelle, la connexion internet, les obligations d’affichage et la relation de confiance avec les patients. Quand un seul point cède, toute l’organisation peut être perturbée. Un contrat utile ne se contente donc pas de lister des garanties. Il vérifie les dépendances concrètes du cabinet : que se passe-t-il si l’accès est fermé, si l’électricité coupe, si le fauteuil de soin est endommagé ou si un sinistre vient des locaux voisins ?
Les garanties indispensables à comparer avant de signer
La multirisque professionnelle pour les murs et le contenu
La multirisque professionnelle couvre généralement les événements qui touchent le local et son contenu : incendie, dégât des eaux, vol, vandalisme, bris de glace, événements climatiques, dommages électriques. Pour les professionnels de santé, il faut regarder de près les plafonds appliqués au matériel médical, au mobilier, aux équipements informatiques et aux consommables.
Un contrat adapté doit aussi préciser si les aménagements du local sont couverts : cloisons, point d’eau, installation électrique spécifique, signalétique, rangements intégrés ou espace d’accueil. C’est particulièrement important lorsque le praticien est locataire et a financé lui-même une partie des travaux.
La responsabilité civile professionnelle ne remplace pas l’assurance du local
La responsabilité civile professionnelle, souvent appelée RC Pro, couvre les dommages causés à un patient ou à un tiers dans le cadre de l’activité. Elle est indispensable pour les professions de santé, mais elle ne règle pas tout. Si une fuite abîme le parquet, si un incendie détruit du matériel ou si une effraction immobilise le cabinet, c’est la multirisque du local qui intervient.
Il faut donc éviter de comparer les contrats uniquement à partir de la RC Pro. Deux praticiens peuvent avoir des besoins très différents selon qu’ils exercent à domicile, en cabinet individuel, en maison de santé, en local partagé ou dans un plateau technique équipé.
La perte d’exploitation, souvent décisive après un sinistre
La perte d’exploitation sert à compenser une baisse d’activité liée à un sinistre garanti. Pour un professionnel de santé, elle peut faire la différence entre un incident absorbable et une vraie fragilité financière. Loyer, charges, abonnements logiciels, salaires éventuels, remboursements de matériel : ces coûts continuent même lorsque le cabinet ne peut plus recevoir.
Le point clé est la durée d’indemnisation. Un local rapidement nettoyé ne signifie pas toujours une reprise immédiate : il peut falloir remplacer un équipement, obtenir une intervention technique, réorganiser les rendez-vous ou trouver une solution temporaire compatible avec l’accueil des patients.
Adapter le contrat selon le mode d’exercice
| Situation | Points de vigilance | Garanties à examiner |
|---|---|---|
| Cabinet individuel | Dépendance forte à un seul local et à un seul agenda | Multirisque, perte d’exploitation, protection du matériel |
| Cabinet partagé | Responsabilités réparties entre praticiens | Clauses de coassurance, parties communes, biens personnels |
| Maison de santé | Flux de patients plus important et équipements mutualisés | Responsabilité, dommages électriques, accès au local |
| Exercice à domicile avec pièce dédiée | Frontière entre assurance habitation et usage professionnel | Extension professionnelle, matériel, accueil du public |
Vérifier le bail et les obligations imposées
Le bail professionnel ou commercial peut imposer certaines garanties, comme l’assurance contre l’incendie, les dégâts des eaux ou les recours des voisins et des tiers. Avant de demander un devis, il est utile de relire les clauses d’assurance du bail, car elles influencent directement le niveau minimal de couverture attendu.
Dans un immeuble mixte, avec logements, commerces ou autres cabinets, les sinistres peuvent aussi venir des locaux voisins. Une fuite provenant de l’étage supérieur ou un incendie dans une partie commune peut bloquer l’activité sans que le professionnel soit responsable. Le contrat doit alors prévoir les bons recours et, si possible, une prise en charge des frais supplémentaires d’exploitation.
Les exclusions et limites qui coûtent cher au mauvais moment
Les plafonds trop bas sur le matériel
Le matériel d’un professionnel de santé peut dépasser largement la valeur d’un mobilier de bureau standard. Table de consultation, fauteuil spécialisé, appareil de diagnostic, matériel informatique, solution d’encaissement, logiciels métier : chaque poste doit être estimé avec réalisme. Sous-déclarer la valeur des biens pour réduire la cotisation peut conduire à une indemnisation insuffisante après sinistre.
Il est préférable de conserver les factures, de tenir une liste actualisée des équipements et de signaler les achats importants en cours de contrat. Certains assureurs distinguent le matériel fixe, le matériel mobile et les biens transportés ; cette nuance compte pour les praticiens qui interviennent aussi à l’extérieur.
Les délais de carence et franchises
Une cotisation attractive peut cacher une franchise élevée ou un délai avant indemnisation. Pour un cabinet avec une trésorerie limitée, ces paramètres sont aussi importants que le montant de garantie. Il faut comparer ce que le professionnel paie chaque mois, mais aussi ce qu’il devra absorber seul le jour du sinistre.
Les exclusions liées au défaut d’entretien méritent également une lecture attentive. Installation électrique vétuste, absence de sécurisation minimale, fuite non réparée, local inoccupé trop longtemps : ces éléments peuvent réduire ou bloquer l’indemnisation selon les conditions du contrat.
Préparer une demande de devis utile et comparable
Les informations à réunir
Pour obtenir des propositions pertinentes, le professionnel doit décrire son activité avec précision. Les assureurs demandent généralement la profession exercée, la surface du local, le statut d’occupation, la valeur du matériel, le chiffre d’affaires, le nombre de personnes présentes, les mesures de sécurité et l’existence éventuelle d’un partage de locaux.
Plus la déclaration est claire, plus la comparaison est fiable. Un cabinet de psychologue avec peu d’équipement technique n’aura pas le même contrat qu’un cabinet dentaire, un centre de soins infirmiers ou un espace de rééducation avec machines et fréquentation importante.
Comparer au-delà du prix
Le bon réflexe consiste à comparer les garanties ligne par ligne : plafonds, franchises, exclusions, perte d’exploitation, assistance, protection juridique, valeur à neuf, prise en charge des frais de relogement temporaire ou de remise en état. Le prix n’a de sens qu’à couverture équivalente.
Une assurance pour les professionnels de santé doit surtout permettre de reprendre vite, dans de bonnes conditions, sans fragiliser la relation avec les patients. Le meilleur contrat n’est donc pas forcément le moins cher : c’est celui qui correspond au local réel, à la pratique quotidienne et aux conséquences concrètes d’un arrêt d’activité.