Un bureau, un commerce ou un atelier concentre souvent bien plus de valeur qu’il n’y paraît : aménagements, stock, matériel informatique, machines, archives, enseigne, mobilier, parfois même l’activité entière de l’entreprise. Assurer ses locaux professionnels consiste donc à protéger à la fois le lieu, ce qu’il contient et les conséquences financières d’un sinistre.
Le bon contrat n’est pas forcément le plus riche en options. Il doit surtout correspondre à votre usage réel des lieux, à votre bail, à votre métier et à votre capacité à redémarrer rapidement après un incendie, un dégât des eaux, un vol ou une fermeture temporaire.
Ce que couvre vraiment une assurance de locaux professionnels
L’assurance des locaux professionnels prend le plus souvent la forme d’une multirisque professionnelle. Elle regroupe plusieurs garanties destinées à couvrir les dommages subis par les murs, les biens présents dans les locaux et, selon les options retenues, les pertes financières liées à l’arrêt ou au ralentissement de l’activité.
Les garanties de base à vérifier en priorité
Les garanties de base concernent les sinistres capables de rendre un local inutilisable ou coûteux à remettre en état. On retrouve généralement l’incendie, l’explosion, le dégât des eaux, les événements climatiques, les catastrophes naturelles reconnues, le bris de glace, les dommages électriques et parfois le vandalisme.
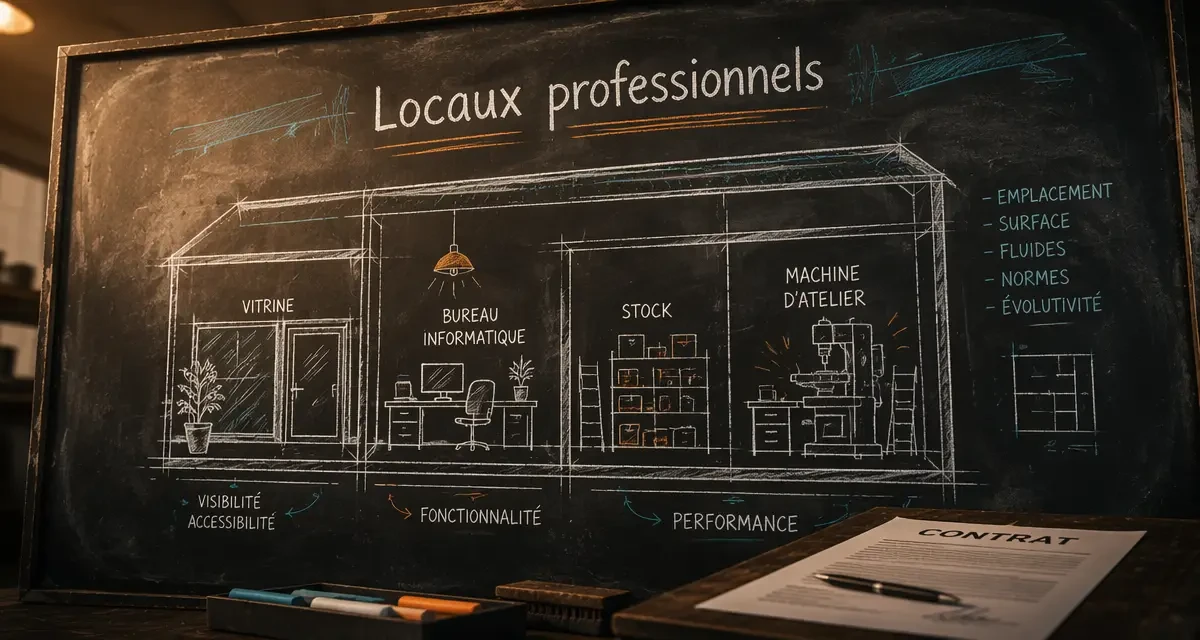
Pour un commerce, la vitrine, l’enseigne et les installations fixes méritent une attention particulière. Pour un bureau, le matériel informatique, les serveurs, les documents professionnels et les aménagements intérieurs sont souvent les postes les plus sensibles. Pour un atelier, les machines, l’outillage et les matières premières peuvent représenter une valeur très supérieure au mobilier visible.
Responsabilité civile, recours des voisins et obligations du bail
Un contrat utile ne se limite pas à vos propres biens. Il doit aussi couvrir les dommages que votre activité ou vos locaux peuvent causer à un tiers. Un dégât des eaux parti de votre local peut toucher un voisin, une copropriété ou un bailleur. Un incendie peut se propager à d’autres cellules commerciales. C’est là qu’interviennent les garanties de responsabilité civile et de recours.
Avant de signer, il faut relire le bail professionnel ou commercial. Certains baux imposent des garanties minimales, des capitaux précis, une renonciation à recours ou la remise annuelle d’une attestation d’assurance. Le locataire n’assure pas toujours les mêmes éléments que le propriétaire : le contrat doit donc distinguer les murs, les embellissements, les aménagements et le contenu professionnel.
Les garanties à ne pas sous-estimer selon votre activité
Deux entreprises occupant la même surface peuvent avoir des besoins très différents. Un cabinet de conseil dans un bureau fermé n’a pas le même niveau d’exposition qu’un restaurant, un salon de coiffure, une boutique avec stock ou un atelier utilisant du matériel coûteux. Le choix des garanties doit partir de scénarios concrets, pas seulement d’une liste standard.
La perte d’exploitation, souvent décisive après un sinistre
La perte d’exploitation sert à compenser la baisse de chiffre d’affaires ou les frais supplémentaires nécessaires pour poursuivre l’activité après un sinistre garanti. Elle peut par exemple aider à payer un local provisoire, maintenir certaines charges fixes ou absorber une période de fermeture.
Cette garantie doit être examinée de près lorsque l’entreprise dépend fortement d’un emplacement physique : commerce de rue, cabinet recevant du public, atelier de production, activité avec stock sur place. Sans perte d’exploitation, l’indemnisation des dégâts matériels peut ne pas suffire. Des locaux réparés au bout de plusieurs semaines ne compensent pas automatiquement les ventes perdues pendant la fermeture.
Vol, vandalisme et sécurisation des accès
La garantie vol dépend souvent des mesures de protection déclarées au contrat : serrure, rideau métallique, alarme, télésurveillance, coffre, accès secondaire, horaires d’occupation. Il faut décrire fidèlement les lieux, car une différence entre la situation déclarée et la réalité peut compliquer l’indemnisation.
Le niveau de protection attendu varie selon la nature des biens. Un local contenant principalement du mobilier de bureau ne sera pas analysé comme une boutique exposant des produits facilement revendables ou un atelier stockant des outils électroportatifs. Les assureurs regardent aussi la visibilité depuis la rue, la valeur du stock et les antécédents de sinistre.
Matériel professionnel, marchandises et valeur déclarée
La valeur assurée doit suivre l’évolution de l’entreprise. Après un déménagement, l’achat de machines, une hausse de stock saisonnière ou des travaux d’aménagement, les capitaux prévus au contrat peuvent devenir insuffisants. Il ne faut pas attendre un sinistre pour découvrir que le plafond d’indemnisation ne couvre qu’une partie des biens.
Pensez à distinguer le matériel vous appartenant, le matériel loué, les biens confiés par des clients et les marchandises destinées à la vente. Certains contrats couvrent mal les biens en dépôt ou les équipements transportés hors des locaux. Si votre activité implique des déplacements, une garantie complémentaire peut être nécessaire.
Prix : ce qui fait varier le coût d’un contrat
Le tarif d’une assurance pour locaux professionnels dépend rarement d’un seul critère. Les assureurs croisent plusieurs éléments : activité exercée, surface, localisation, valeur des biens, garanties choisies, franchise, historique de sinistres et niveau de protection du local. Deux devis peuvent donc afficher des écarts importants tout en semblant couvrir le même type de lieu.
| Critère analysé | Impact possible sur le prix | Point à préparer |
|---|---|---|
| Activité exercée | Un bureau administratif est généralement moins exposé qu’un commerce avec stock ou qu’un atelier technique. | Décrire précisément l’usage du local, sans se limiter au code d’activité. |
| Valeur du contenu | Plus le matériel, le mobilier ou les marchandises sont élevés, plus les capitaux à assurer augmentent. | Établir une estimation réaliste et actualisée. |
| Surface et configuration | Un local étendu, en sous-sol, avec réserve ou plusieurs accès peut modifier l’évaluation du risque. | Indiquer les surfaces, dépendances et accès secondaires. |
| Garanties choisies | La perte d’exploitation, le vol renforcé ou le bris de machine peuvent augmenter la prime. | Comparer les garanties utiles, pas seulement le prix final. |
| Franchise | Une franchise plus élevée peut réduire la cotisation, mais augmente le reste à charge en cas de sinistre. | Choisir un niveau supportable pour la trésorerie. |
Pour comprendre le prix, il faut regarder le local à travers ce qui fait fonctionner l’activité. Le stock sert la vente, le matériel sert la production, les archives protègent les preuves, les accès conditionnent la sécurité et la trésorerie soutient la reprise. Cette lecture aide à hiérarchiser les garanties : ce qui paraît secondaire au quotidien peut devenir prioritaire le jour où l’activité s’arrête. Un photocopieur remplaçable n’a pas le même poids qu’un serveur contenant des données professionnelles, et une réserve mal protégée peut coûter plus cher qu’une surface de vente parfaitement visible.
Comparer uniquement le montant annuel peut donc être trompeur. Un contrat moins cher peut prévoir des plafonds trop bas, des exclusions gênantes ou une franchise élevée. À l’inverse, un contrat plus complet n’est pas toujours nécessaire si certaines garanties ne correspondent pas à votre activité réelle.
Obtenir un devis fiable : les informations à transmettre
Un devis pertinent repose sur des informations précises. Plus la description du local est claire, plus la comparaison entre offres devient utile. Le but n’est pas de cocher toutes les options, mais d’obtenir une proposition adaptée au risque réel et aux obligations contractuelles.
Les documents et éléments utiles
Avant de demander un tarif, rassemblez le bail, la surface du local, l’adresse, la nature de l’activité, la valeur estimée du mobilier, du stock et du matériel, ainsi que les éventuelles mesures de sécurité. Si vous avez déjà été assuré, l’ancien contrat et les antécédents de sinistres peuvent aussi être demandés.
Pour un local recevant du public, il est utile de préciser les horaires, la présence d’une vitrine, les zones de réserve et les équipements sensibles. Pour un atelier, détaillez les machines, les matières utilisées, les systèmes électriques, les zones de stockage et les éventuelles activités annexes. Une activité mal décrite peut conduire à un devis séduisant, mais fragile au moment de l’indemnisation.
Comparer les offres au-delà de la cotisation
La comparaison doit porter sur les garanties, les plafonds, les exclusions, les franchises, les délais d’indemnisation annoncés et les conditions de mise en jeu. Vérifiez notamment si la perte d’exploitation est incluse ou optionnelle, quelle durée d’indemnisation est prévue, comment le stock est évalué et si les aménagements réalisés dans le local sont couverts.
Une demande de devis bien formulée permet d’obtenir plusieurs propositions comparables. Le plus sûr est de transmettre le même niveau d’information à chaque assureur afin d’éviter des écarts artificiels. Si une offre paraît nettement moins chère, il faut identifier ce qui a été retiré ou limité.
Les erreurs fréquentes avant de souscrire
La première erreur consiste à reprendre un contrat type sans l’adapter. Un local professionnel évolue : travaux, nouveau matériel, changement de stock, extension d’activité, recrutement, accueil de clients, modification des horaires. Le contrat doit suivre ces changements, sinon il peut devenir insuffisant.
La deuxième erreur est de sous-estimer les capitaux assurés. Beaucoup d’entreprises additionnent le gros matériel mais oublient les aménagements, les consommables, les accessoires, les enseignes, les logiciels, les archives ou les biens confiés. En cas de sinistre important, ces oublis pèsent directement sur la reprise d’activité.
La troisième erreur est de négliger les exclusions. Certaines activités, certains biens ou certains événements peuvent être limités ou exclus si aucune extension n’est prévue. Il faut notamment vérifier les conditions liées au vol, aux locaux inoccupés, aux dommages électriques, au stockage extérieur et aux travaux en cours.
Enfin, il ne faut pas attendre la signature du bail ou l’ouverture du local pour s’en préoccuper. L’attestation d’assurance peut être exigée rapidement, et certaines garanties doivent être en place dès la remise des clés. Anticiper permet de comparer sereinement, d’ajuster les plafonds et de choisir un contrat cohérent avec la réalité du terrain.
Une bonne assurance de locaux professionnels se reconnaît à sa précision : elle protège les murs ou l’usage des murs, les biens nécessaires à l’activité, les responsabilités envers les tiers et la capacité de redémarrer après un sinistre. Le meilleur devis est celui qui rend ces points lisibles, chiffrés et adaptés à votre métier.